|
<< Click to Display Table of Contents >> Neapliekamā minimuma piemērošana atvaļinājuma naudai |
  
|
|
<< Click to Display Table of Contents >> Neapliekamā minimuma piemērošana atvaļinājuma naudai |
|
Darbinieka kartītē, reģistrējot atvaļinājuma notikumu, var norādīt vai pārejoša atvaļinājuma gadījumā turpmāko mēnešu summām piemērot iedzīvotāju ienākuma nodokļa atvieglojumus.
|
Ņemot vērā to, ka IIN atvieglojumu piemērošana cita perioda darba samaksai var radīt nodokļu sekas, aprēķina princips – piemērot IIN atvieglojumus vai nepiemērot – jānorāda katra darbinieka kartītē atbilstoši darbinieka vēlmēm katram atvaļinājumam atsevišķi. |
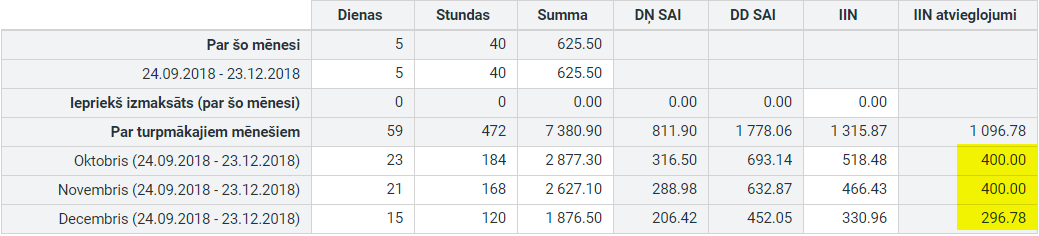
Ieliekot pazīmi, neapliekamā minimuma un atvieglojumu summas tiks piemērotas turpmāko mēnešu atvaļinājuma naudai proporcionāli kalendārajām dienām
|
Par atvieglojumu piemērošanu turpmākajiem mēnešiem ieteicams vienoties ar darbinieku. |
|
Iespējamās nodokļu sekas: ▪Darbiniekam atvaļinājuma periodā ir darbnespējas lapa B – divas reizes tiks piemēroti atvieglojumi – izveidosies nodokļu parāds ▪Darbinieks atvaļinājuma laikā pārtrauc darba attiecības un uzsāk darba attiecības citā uzņēmumā – divas reizes tiks piemēroti atvieglojumi – izveidosies nodokļu parāds ▪Atvaļinājuma periodā mainās likumdošana – var izveidoties nodokļu parāds |
