|
<< Click to Display Table of Contents >> Pamatlīdzekļi - Pārvērtēšana |
  
|
|
<< Click to Display Table of Contents >> Pamatlīdzekļi - Pārvērtēšana |
|
Pamatlīdzekļu pārvērtēšana sistēmā ir atbilstoša MK noteikumos Nr. 488 "Gada pārskatu likuma piemērošanas noteikumi" norādītajai pārvērtēšanas metodei — pamatlīdzeklis tiek uzskaitīts pārvērtētajā summā, kas ir vienāda ar tā patieso vērtību pārvērtēšanas datumā, atskaitot uzkrāto nolietojumu un zaudējumus no vērtības samazināšanās. Nolietojuma aprēķinu nodokļiem pārvērtēšana neiespaido.
Lai ievadītu pārvērtēšanu, jāveic finanšu nolietojuma uzskaites aprēķins līdz pārvērtēšanas dienai.
Zīmnē "Notikumi nolietojuma aprēķinam" jāveic ieraksts par pārvērtēšanu laukā "Summa" norādot starpību starp jauno vērtību un bilances atlikušo vērtību, bet laukā "Datums no" norādot datumu, ar kuru stājas spēkā pārvērtēšana
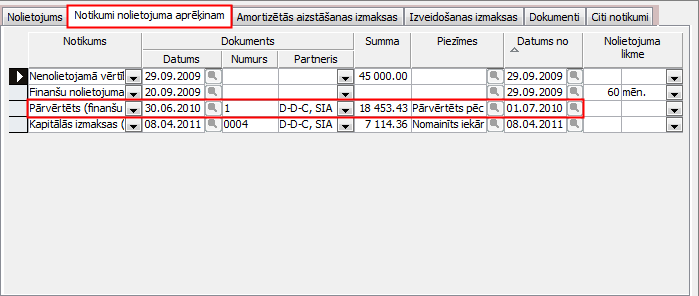
Ja pēc pārvērtēšanas tiek mainīts nolietojuma laiks, zīmnē jāveic ieraksts, norādot turpmāko lietošanas laiku.
|
Lai nolietojuma aprēķini būtu precīzi, iesakām pēc pārvērtēšanas pāriet uz nolietojuma laiku mēnešos. |
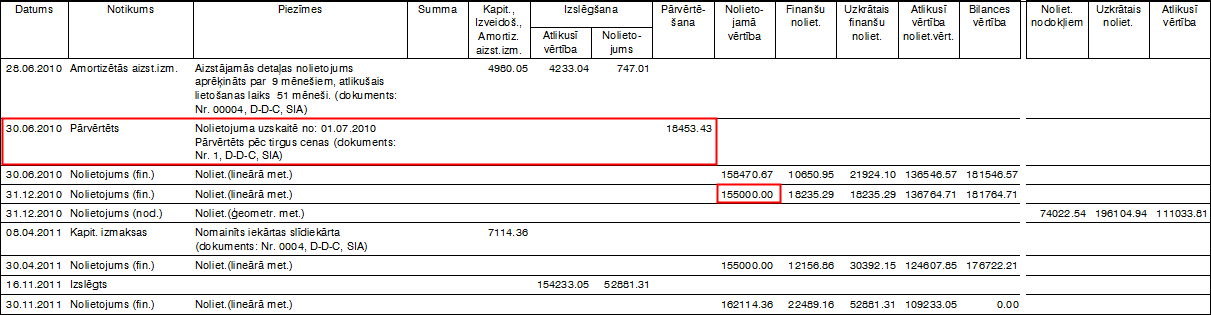
Visi ieraksti, saistītā ar pārvērtēšanu, nolietojuma likmes nomaiņu, dažādu vērtību palielināšanu, tiks uzrādīti pamatlīdzekļa kartītē
|
Pēc pārvērtēšanas pamatlīdzekļa uzkrātais nolietojums kartītē tiek anulēts. Finanšu datos visi grāmatojumi jāveic manuāli. |
