|
<< Click to Display Table of Contents >> Biežāk pieļautās kļūdas |
  
|
|
<< Click to Display Table of Contents >> Biežāk pieļautās kļūdas |
|
1.Kāpēc nesakrīt pamatlīdzekļu 11.pielikums Kategorijas pamatlīdzekļu nolietojuma pārskats?
Galvenā kļūda ir tā, ka daļa grāmatvežu 3., 4. kategorijas pamatlīdzekļiem nolietojuma aprēķinu nodokļiem veic par katru pamatlīdzekli atsevišķi, kaut arī likuma „Par uzņēmuma ienākuma nodokli” 13.pants „Pamatlīdzekļu nolietojuma un nemateriālo ieguldījumu vērtības norakstīšana, aprēķinot apliekamo ienākumu” nosaka:
"1) Aprēķinot apliekamo ienākumu, saimnieciskajā darbībā izmantojamo pamatlīdzekļu nolietojumu nosaka šādā kārtībā:
2) Pamatlīdzekļu uzskaiti nolietojuma aprēķinam saskaņā ar šo pantu kārto:
a) attiecībā uz ēkām un to daļām, būvēm, ilggadīgajiem stādījumiem (1.kategorijas PL – Tilde), naftas izpētes un ieguves platformām, naftas izpētes un ieguves kuģiem (5.kategorijas PL – Tilde), jaunām — pēc 2005.gada 31.decembra iegādātām — ražošanas tehnoloģiskajām iekārtām, kā arī attiecībā uz pamatlīdzekļiem, kas saimnieciskajā darbībā netiek izmantoti vai tiek izmantoti tikai daļēji, - par katru pamatlīdzekli atsevišķi,
b) attiecībā uz šīs daļas 9.punktā minētajiem pamatlīdzekļiem, kas iegādāti vai izveidoti laikposmā, kad attiecīgajai teritorijai piešķirts īpaši atbalstāmās teritorijas statuss, - atsevišķi no pārējiem attiecīgās kategorijas pamatlīdzekļiem,
c) attiecībā uz pārējiem pamatlīdzekļiem - par visu kategoriju kopā (2., 3., 4.kategorijas PL – Tilde);
3) nodokļa maksātāja pamatlīdzekļiem taksācijas perioda nolietojuma summu aprēķina no katras pamatlīdzekļu kategorijas atlikušās vērtības pirms taksācijas perioda nolietojuma atskaitīšanas, piemērojot attiecīgajai pamatlīdzekļu kategorijai noteikto nolietojuma likmi divkāršā apmērā;
4) attiecīgās pamatlīdzekļu kategorijas atlikušo vērtību, no kuras aprēķina taksācijas perioda nolietojumu, nosaka, palielinot pamatlīdzekļu kategorijas pirmstaksācijas perioda atlikušo vērtību par taksācijas periodā iegādāto vai izveidoto pamatlīdzekļu vērtību un par kapitālajām izmaksām attiecīgās kategorijas pamatlīdzekļiem un samazinot par taksācijas periodā izslēgto vai stihiskas nelaimes rezultātā vai citādā piespiedu kārtā zaudēto pamatlīdzekļu atlikušo vērtību summu, kas noteikta maksātāja finanšu grāmatvedībā to izslēgšanas brīdī;
5) ja iepriekšējā punktā minētajos aprēķinos tiek iegūta negatīva bilance, attiecīgo summu pieskaita pie nodokļa maksātāja apliekamā ienākuma, bet kategorijas bilanci pielīdzina nullei”
Tas nozīmē, ka ir atšķirīgi atlikušās vērtības aprēķini tad, ja tiek rēķināts nolietojums katram PL atsevišķi vai kopā pa kategoriju!
Sevišķi svarīgi tas ir tad, ja no PL sastāva tiek izslēgts kāds pamatlīdzeklis.
Piemērs. Pieņemsim, ka tiek izslēgts PL ēka, kurai (ērtības un salīdzināšanas labad) nolietojums nodokļiem aprēķināts pēc 40% likmes.
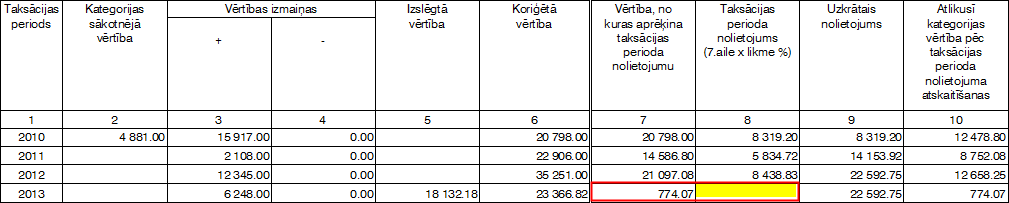
Izslēdzot PL, ja tam ir atlikusī kategorijas vērtība, tā netiek pieskaitīta klāt citu PL vērtībai kā tas ir pārējo kategoriju PL. Un, iegādājoties jaunu ēku, nolietojums tiek rēķināts no jaunā PL iegādes summas 10 000
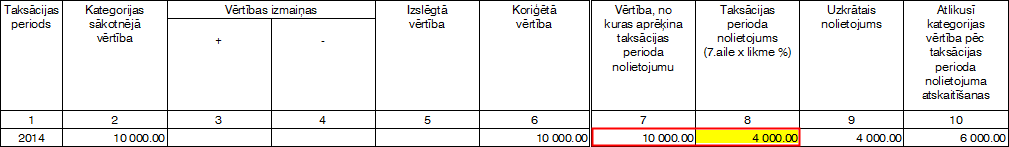
Tātad – par 2013.gadu nolietojums netiek aprēķināts, jo ēka tiek izslēgta no PL sastāva, bet 2014.gadā nolietojuma summa ir 4 000.
Savukārt, ja nolietojums tiek aprēķināts visai kategorijai kopā un kategorijā ir vairāki PL, nolietojuma aprēķins ir savādāks!
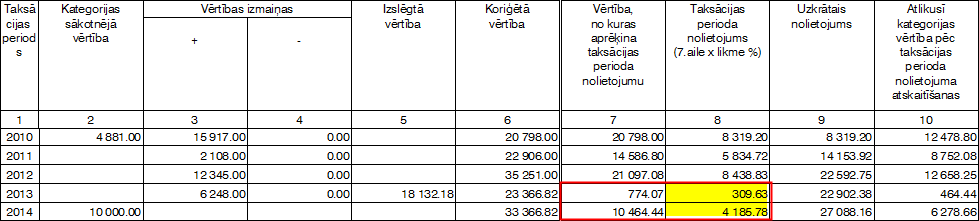
Kā redzams, tiek izslēgts viens no pamatlīdzekļiem par 18132.18, kategorijas atlikusī vērtība saglabājas un no tās tiek aprēķināts nolietojums 309.63 par 2013.gadu. 2014.gadā tiek iegādāti PL par 10000, un nolietojuma summa 2014.gadā būs 4186.78.
|
Abas nolietojuma aprēķina metodes ir atšķirīgas un dod dažādus rezultātus! Tādēļ, iekārtojiet pamatlīdzekļu nolietojuma aprēķinu atbilstoši LR likumdošanai. |
Lai labotu radušos situāciju, nepieciešams izdzēst aprēķināto nolietojumu nodokļiem, jānomaina pazīme nolietojuma aprēķina principam
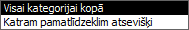
Jāaprēķina nolietojumu visai kategorijai vai arī, ņemot par pamatu iepriekšējo gadu atskaites, jāievada nolietojuma summas sistēmā manuāli, lai izvairītos no iespējamām kļūdām.
Turpmākais nolietojuma aprēķins nodokļiem būs pareizs.
2.Kāpēc taksācijas perioda nolietojums, aprēķinot procentuāli, nesakrīt ar atlikušo vērtību nodokļiem (nolietojuma aprēķins - visai kategorijai kopā)?
Nolietojuma aprēķins var nesakrist tikai tad, ja, pēc nolietojuma aprēķina, ir veiktas darbības PL kartītēs - izveidota jauna PL kartīte, norādītas kapitālās izmaksas vai amortizētās aizstāšanas izmaksas vai citas darbības, kuru rezultātā tiek mainīta atlikusī vērtība no kuras tiek aprēķināts nolietojums nodokļiem.
|
Nolietojuma aprēķinā netiek pārrēķināts! Jādzēš aprēķinātais gada nolietojums un jārēķina nolietojums par jaunu. |

